Fahrzeugdaten in der E-Rechnung: Was sich ab 2027 ändert und was VINvoice vorschlägt
Kurzdefinition
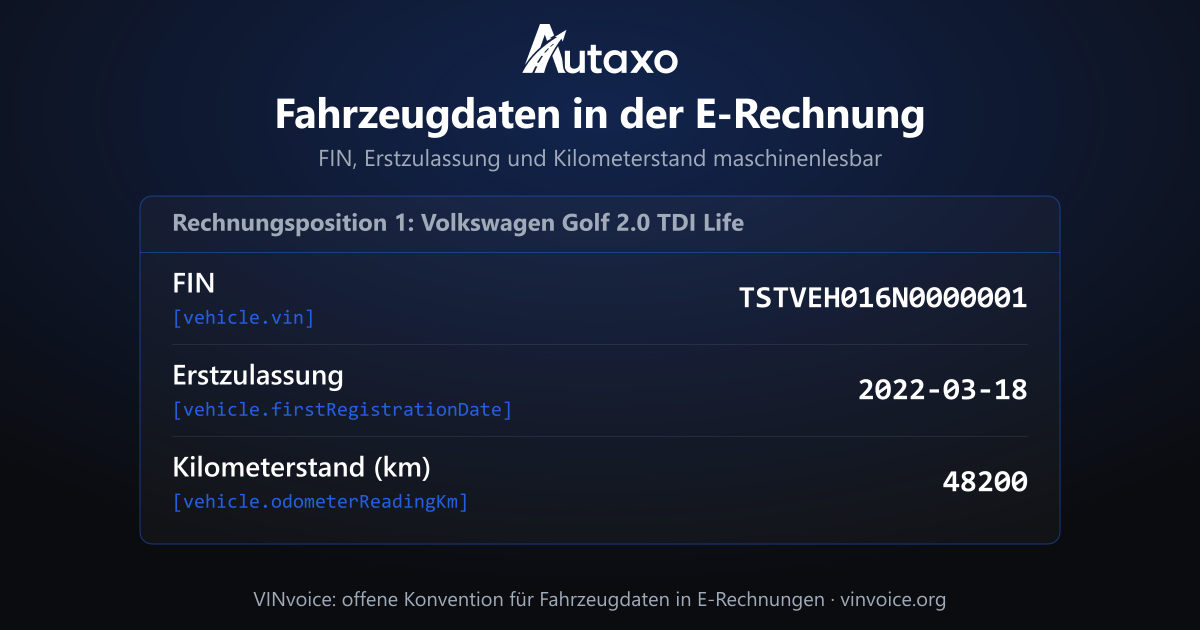
VINvoice ist eine offene, herstellerneutrale und freiwillige Konvention für Fahrzeugdaten in E-Rechnungen nach EN 16931. Die FIN steht im Objektkennzeichen der Rechnungsposition (BT-128), weitere Merkmale wie Erstzulassung oder Kilometerstand stehen als benannte Artikelattribute (BG-32). Stand November 2026 ist VINvoice ein Entwurf zur Kommentierung.
Inhaltsverzeichnis (12 Abschnitte)
Ab 2027 kommen Rechnungen von Geschäftspartnern im Inland häufiger als E-Rechnung an: die Rechnung über einen Ankauf bei einem anderen Händler genauso wie die Werkstatt-, Aufbereitungs- oder Transportrechnung. Beträge und Steuersätze kann deine Software aus der strukturierten Datei übernehmen. Für das Fahrzeug hat die E-Rechnung aber kein eigenes Feld. Ohne gemeinsame Regel landen Angaben wie Erstzulassung oder Kilometerstand im Freitext oder in frei benannten Attributen, wo Software sie nicht zuverlässig wiederfindet.
VINvoice schlägt vor, wo diese Angaben in der E-Rechnung stehen und wie sie heißen, ohne ein neues Format einzuführen.
Transparenz vorab: Herausgeber dieses Beitrags ist die Autaxo GmbH. Sie fördert VINvoice und setzt die Konvention in ihrer Software um. Der Beitrag ist eine Erklärung mit Quellen, keine neutrale Bewertung. VINvoice ist freiwillig und noch ein Entwurf zur Kommentierung.
Was ändert sich ab 2027 bei deinen Eingangsrechnungen?
Für Umsätze ab 2027 müssen Unternehmen im Inland mit mehr als 800.000 Euro Gesamtumsatz im Vorjahr ihre Rechnungen an andere Unternehmen im Inland grundsätzlich als E-Rechnung ausstellen.
Eine E-Rechnung ist nach § 14 Abs. 1 Satz 3 UStG eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht, etwa XRechnung oder ZUGFeRD/Factur-X, außer in den Profilen MINIMUM und BASIC WL. Ein einfaches PDF ohne eingebettete Daten ist keine. Wann Papier oder ein einfaches PDF noch erlaubt ist, regelt § 27 Abs. 38 UStG:
| Umsätze aus | Papier oder einfaches PDF noch erlaubt? |
|---|---|
| 2025 und 2026 | Ja, bis 31.12.2026 für alle Aussteller, ein PDF nur mit Zustimmung des Empfängers (Nr. 1). |
| 2027 | Nur bis 31.12.2027 und nur, wenn der Aussteller 2026 höchstens 800.000 Euro Gesamtumsatz hatte, ein PDF weiter nur mit Zustimmung des Empfängers (Nr. 2). Unabhängig vom Umsatz bleibt EDI mit Zustimmung des Empfängers bis 31.12.2027 möglich (Nr. 3). |
| ab 2028 | Keine Übergangsregel mehr in § 27 Abs. 38 UStG. |
Entscheidend ist der Umsatz des Ausstellers, nicht deiner. Auch als kleiner Betrieb bekommst du deshalb ab 2027 mehr E-Rechnungen von größeren Partnern im Inland. Zustimmen musst du einer E-Rechnung nicht, auch nicht bei kleineren Ausstellern (§ 14 Abs. 1 Satz 5 UStG): Die Pflicht aus § 14 Abs. 2 Satz 2 Nr. 1 UStG hängt nicht vom Umsatz ab, § 27 Abs. 38 UStG lässt nur übergangsweise noch Papier oder, mit deiner Zustimmung, ein einfaches PDF zu. Nach dem Gesetzeswortlaut kommen ab 2028 auch die kleineren Aussteller dazu. Für deine eigenen Rechnungen an Geschäftskunden im Inland gilt dieselbe Zeitleiste; dabei zählt dein eigener Gesamtumsatz 2026. Ausnahmen erklärt unser Beitrag E-Rechnung im Autohandel.
Warum hat die E-Rechnung kein eigenes Feld für Fahrzeugdaten?
Weil EN 16931, das europäische Datenmodell hinter XRechnung, ZUGFeRD/Factur-X und Peppol-Rechnungen, für Fahrzeugdaten kein eigenes Feld vorsieht.
Für die FIN gibt es mit dem Objektkennzeichen der Rechnungsposition (BT-128) eine strukturierte Stelle. Alle anderen Fahrzeugangaben landen im Freitext oder in Artikelattributen (BG-32), deren Namen niemand festgelegt hat. Die Software beim Empfänger muss dann raten: Welches Datum ist die Erstzulassung, welche Zahl der Kilometerstand, und beschreibt die Position das gekaufte Fahrzeug oder nur eine Reparatur daran?
Im Alltag kann das heißen: Die Rechnung kommt strukturiert an, das Fahrzeug tippst du trotzdem ab und die Werkstattrechnung ordnest du von Hand zu.
Was ist VINvoice?
VINvoice ist eine offene, herstellerneutrale Konvention für Fahrzeugdaten in E-Rechnungen nach EN 16931, kein eigenes Rechnungsformat. Sie schlägt einheitliche Regeln für Felder vor, die es schon gibt:
- FIN: im Objektkennzeichen der Rechnungsposition, gekennzeichnet als Fahrzeug-Identifizierungsnummer, und zusätzlich als eigene Zeile, die jedes Anzeigeprogramm für E-Rechnungen darstellt.
- Weitere Merkmale: je ein Artikelattribut mit lesbarer Bezeichnung und festem Schlüssel in eckigen Klammern. Menschen lesen die Bezeichnung, Software liest den Schlüssel.
- Werte: Datum als
2022-03-18, Kilometerstand als48200ohne Tausenderpunkt, Auswahlwerte aus den Listen der Konvention als kleingeschriebene Kürzel wieused. - Markierung und Rolle: Eine Zeile markiert die Fahrzeugposition, eine zweite nennt die Rolle: Lieferung, Inzahlungnahme, Leistung am Fahrzeug (etwa Reparatur, Teile oder Prüfung), Vermietung, Leasing, Vermittlung, Transport oder Sonstiges.
Ausschnitt aus einer Fahrzeugposition: Ein Händler verkauft einem anderen Händler einen Gebrauchtwagen mit Differenzbesteuerung. Die Werte stammen aus den fiktiven Testrechnungen von VINvoice:
| Name des Artikelattributs (BT-160) | Wert (BT-161) |
|---|---|
VINvoice-Spezifikation [vehicle.specificationId] | vehicle/1.0 |
Fahrzeugrolle [vehicle.roleCode] | supply |
Fahrzeug-Identifizierungsnummer (FIN) [vehicle.vin] | TSTVEH016N0000001 |
Datum der Erstzulassung [vehicle.firstRegistrationDate] | 2022-03-18 |
Kilometerstand (km) [vehicle.odometerReadingKm] | 48200 |
Differenzbesteuerung [vehicle.marginSchemeIndicator] | true |
Die letzte Zeile hat einen Grund: In EN 16931 gibt es bisher keine eigene Umsatzsteuerkategorie für die Differenzbesteuerung. Nach der VINvoice-Spezifikation stehen differenzbesteuerte Positionen im Inland und bei Lieferungen in andere EU-Staaten deshalb in der Kategorie „steuerbefreit“ (E), mit einem Befreiungsgrund als Text. Die Zeile „Differenzbesteuerung“ soll empfangender Software zeigen, dass keine echte Steuerbefreiung vorliegt. Sie ersetzt nicht die Angabe nach § 14a Abs. 6 UStG, bei Gebrauchtfahrzeugen in der Regel „Gebrauchtgegenstände/Sonderregelung“. Dieser Hinweis gehört weiter auf die Rechnung, in der E-Rechnung als Hinweistext. Passende Formulierungen liefert der Rechnungstexte-Generator.
Kurzfassung für Softwareanbieter und Steuerberatung
- FIN: BT-128 mit dem Schema
AKGaus UNTDID 1153 und dem Dokumenttyp130, dazu die Zeilevehicle.vinmit demselben Wert.- Merkmale: je Merkmal ein Artikelattribut (BG-32), Name
Bezeichnung [Schlüssel]in BT-160, Wert in BT-161. Datum nach ISO 8601, Zahlen ohne Gruppentrennzeichen, Tokens aus den Listen der Registry in Kleinbuchstaben.- Markierung und Rolle: genau eine Zeile
vehicle.specificationId=vehicle/1.0je Fahrzeugposition, anstelle einer Spezifikationskennung in BT-24, dazu die Rollenzeilevehicle.roleCode.- Werkstattrechnungen: die Zeilen auf einer Bezugsposition mit dem Wert 0,00, die FIN in BT-128 jeder weiteren Position zum selben Fahrzeug.
- Steuerlich relevante Schlüssel, immer mit Bezeichnung:
vehicle.odometerReadingKm,vehicle.odometerReadingMi,vehicle.newMeansOfTransportIndicator,vehicle.firstEntryIntoServiceDateundvehicle.marginSchemeIndicator. Die Spezifikation verweist auf Art. 2 Abs. 2 Buchst. b, Art. 138 und Art. 311 bis 325 MwStSystRL sowie §§ 1b, 6a, 14a Abs. 4 und 25a UStG und nennt diese Kodierungen vorläufig, bis ein Steuerberater sie schriftlich bestätigt hat.- Stand: Registry
vehicle/1.0-draftvom 24. Oktober 2026 mit 48 Schlüsseln, dazu 19 Testrechnungen in CII und UBL und ein Referenz-Checker auf vinvoice.org.
Ist VINvoice Pflicht?
Nein. VINvoice ist eine freiwillige Konvention, kein Gesetz und keine Norm. Das Umsatzsteuergesetz verlangt für die E-Rechnung ein strukturiertes Format nach der europäischen Norm für die elektronische Rechnungsstellung oder ein zwischen Aussteller und Empfänger vereinbartes Format, das mit dieser Norm interoperabel ist (§ 14 Abs. 1 Satz 6 UStG). Wo Fahrzeugdaten darin stehen, legt es nicht fest. CEN, FeRD, KoSIT, OpenPeppol und Behörden haben VINvoice weder herausgegeben noch befürwortet. Pflicht bleiben die gesetzlichen Rechnungsangaben.
Bleibt die E-Rechnung mit VINvoice-Zeilen gültig?
Ja. VINvoice nutzt nur Felder, die EN 16931 ohnehin vorsieht, und ergänzt weder ein XML-Element noch eine eigene Spezifikationskennung. Laut Spezifikation bleibt die Rechnung damit in jeder Syntax und jedem nationalen Profil eine gültige E-Rechnung nach EN 16931. Software ohne VINvoice zeigt die Zeilen als gewöhnliche Artikelattribute an. Steuerlich relevante Angaben wie Kilometerstand oder Differenzbesteuerung tragen immer eine lesbare Bezeichnung. Abweichungen von VINvoice machen eine Rechnung nach den Leseregeln der Spezifikation nie ungültig.
Was setzt Autaxo heute schon um?
Seit Version 9.5 vom 29. Oktober 2026 schreibt Autaxo VINvoice-Zeilen in die E-Rechnungen deiner Fahrzeugverkäufe und liest sie aus eingehenden E-Rechnungen.
Beim Schreiben: deine Verkaufsrechnungen
Verkaufsrechnungen, die Autaxo erzeugt, enthalten eine E-Rechnung im ZUGFeRD-Format (Factur-X, Profil EN 16931), auch bei Privatkunden. Fehlt dafür eine Angabe, etwa die Anschrift deines Kunden, zeigt Autaxo dir das vor dem Finalisieren an. Für das verkaufte Fahrzeug schreibt Autaxo Markierung, Rolle „Lieferung“, FIN, Marke und Modell. Erstzulassung, Zustand (neu oder gebraucht) und Kilometerstand kommen dazu, wenn sie am Fahrzeug erfasst sind, bei Differenzbesteuerung nach § 25a UStG auch die Zeile „Differenzbesteuerung“. Die FIN steht zusätzlich im Objektkennzeichen, der gewohnte Positionstext bleibt. Fehlt eine Fahrzeugangabe oder passt ein Wert nicht zu den Regeln der Konvention, lässt Autaxo nur diese Zeile weg.
Ein Storno des Fahrzeugverkaufs wiederholt die Zeilen, Nebenpositionen wie eine Überführung bekommen keine. Werkstatt-, Kosten- und Provisionsrechnungen, die du ausstellst, tragen Fahrzeugzeilen nur, wenn du das Fahrzeug vor dem Finalisieren selbst mit der Rechnung verknüpfst. Dann steht jedes verknüpfte Fahrzeug in einer eigenen Position ohne Betrag mit FIN, Marke, Modell und Erstzulassung; Summen und Steuer bleiben gleich.
Autaxo prüft seine Musterrechnungen mit VINvoice-Zeilen automatisch gegen das Factur-X-Schema, die EN-16931-Prüfregeln und den VINvoice-Checker. Mehr zur Rechnungsstellung unter Faktura und E-Rechnung.
Beim Lesen: deine Eingangsrechnungen
Lädst du eine E-Rechnung hoch, erkennt Autaxo sie als XML-Datei (ZUGFeRD/Factur-X, XRechnung, Peppol BIS) oder als PDF mit eingebetteter XML-Datei. Ein solches PDF, etwa ZUGFeRD oder Factur-X, liest Autaxo genauso, wenn es per E-Mail in Autaxo eingeht.
Tragen die Positionen zu einem Fahrzeug VINvoice-Zeilen oder steht die FIN, gekennzeichnet als Fahrzeug-Identifizierungsnummer, im Objektkennzeichen, liest Autaxo die Rechnung ohne KI. Autaxo übernimmt FIN, Marke, Modell, Erstzulassung und Kilometerstand aus den VINvoice-Zeilen, dazu den Positionstext; eine markierte Differenzbesteuerung wird zum Steuerfall im Entwurf. Als Kauf des Fahrzeugs selbst wertet Autaxo nur Positionen mit der Rolle „Lieferung“. Fehlt die Rollenzeile, etwa wenn nur das Objektkennzeichen die FIN nennt, gilt eine Position mit Betrag in der Regel als Lieferung. Modellausführung, Zustand, Leistung, Farbe, Kraftstoff und die Merkmale für neue Fahrzeuge übernimmt Autaxo derzeit nicht.
Steht die FIN nur im Positionstext, liest ein KI-Modell den Text genau dieser Positionen und entscheidet, ob es um das Fahrzeug selbst oder eine Leistung daran geht. Steht die FIN an keiner dieser Stellen, also weder in VINvoice-Zeilen noch gekennzeichnet im Objektkennzeichen noch im Positionstext, erkennt Autaxo keine Fahrzeugposition. Das gilt auch, wenn die FIN in einem frei benannten Attribut wie „Fahrgestellnummer“ steht. Ein Fahrzeugankauf kommt dann als gewöhnliche Position an. Bei einem ZUGFeRD-PDF ohne Positionen (Profile MINIMUM und BASIC WL) liest die KI-Belegerkennung die Angaben aus dem sichtbaren PDF.
Automatisch zugeordnet wird nur bei exakt passender FIN. Einen Ankauf verknüpft Autaxo mit einem Fahrzeug, wenn genau ein angelegtes, nicht archiviertes und noch nicht angekauftes Fahrzeug diese FIN trägt. Gibt es keinen Treffer und ist die FIN gültig, legt Autaxo das Fahrzeug beim Finalisieren neu an. Gibt es einen möglichen Treffer, etwa ein Fahrzeug mit dieser FIN, das schon angekauft oder verkauft ist, oder fehlt eine gültige FIN, entscheidest du vor dem Finalisieren. Eine Werkstatt- oder Kostenrechnung landet in den Kosten des Fahrzeugs, wenn genau ein nicht archiviertes Fahrzeug die FIN trägt. Ohne Treffer ordnet Autaxo sie keinem Fahrzeug zu und legt auch keines an. Zuordnen kannst du sie dann selbst im Entwurf, oder du lädst sie gleich im Reiter „Kosten & Rechnungen“ des Fahrzeugs hoch. Den Entwurf prüfst und finalisierst du immer selbst.
Was Autaxo derzeit nicht schreibt
- Neue Fahrzeuge: keine Zeilen „Neues Fahrzeug (USt)“ und „Erste Inbetriebnahme“. Mehr dazu im Abschnitt zu Lieferungen neuer Fahrzeuge in andere EU-Staaten.
- Weitere Merkmale: Von den 48 Schlüsseln des Entwurfs nutzt Autaxo neun. Nicht als Zeile stehen etwa Modellausführung, Leistung, Hubraum, Farbe, Kraftstoff, amtliches Kennzeichen, HSN/TSN und der Meilenstand. Farbe und Leistung stehen, wenn erfasst, nur im Positionstext.
Wovon hängt ab, ob VINvoice dir bei Eingangsrechnungen hilft?
Vom Absender: VINvoice hilft dir nur, wenn dessen Software die Zeilen schreibt.
Verkaufsrechnungen aus Autaxo tun das. Ein Beispiel: Du kaufst bei einem Händler, der mit Autaxo abrechnet, ein Fahrzeug mit Differenzbesteuerung und lädst seine E-Rechnung in Autaxo hoch. Dann übernimmt Autaxo FIN, Marke, Modell und den Steuerfall ohne KI in den Entwurf, Erstzulassung und Kilometerstand ebenfalls, sofern der Verkäufer sie erfasst hat. Abtippen musst du davon nichts, prüfen und finalisieren schon.
Ob die Programme deiner anderen Lieferanten VINvoice schreiben, entscheiden deren Anbieter. Frag nach, statt es vorauszusetzen.
Was gilt bei Lieferungen neuer Fahrzeuge in andere EU-Staaten?
Lieferst du ein neues Fahrzeug in einen anderen EU-Staat, muss die Rechnung die Merkmale nach § 1b Abs. 2 und 3 UStG enthalten, und EN 16931 hat dafür kein eigenes Feld.
§ 14a Abs. 4 Satz 1 UStG lautet: „Eine Rechnung über die innergemeinschaftliche Lieferung eines neuen Fahrzeugs muss auch die in § 1b Abs. 2 und 3 bezeichneten Merkmale enthalten.“ Für Landfahrzeuge gilt:
- Fahrzeug ist ein motorbetriebenes Landfahrzeug mit mehr als 48 Kubikzentimetern Hubraum oder mehr als 7,2 Kilowatt Leistung (§ 1b Abs. 2 UStG).
- Neu ist es, wenn es nicht mehr als 6.000 Kilometer zurückgelegt hat oder seine erste Inbetriebnahme im Zeitpunkt des Erwerbs nicht mehr als sechs Monate zurückliegt (§ 1b Abs. 3 UStG).
Die Kriterien gelten alternativ: Ein drei Jahre alter Wagen mit 5.000 Kilometern ist ebenso neu wie ein Vorführwagen mit 9.000 Kilometern, dessen erste Inbetriebnahme beim Erwerb vier Monate zurückliegt. Welche Angaben daraus in welcher Form auf die Rechnung gehören, regelt § 14a Abs. 4 nicht selbst. Die Rechnung ist bis zum 15. Tag des Folgemonats auszustellen (§ 14a Abs. 3 UStG). Eine E-Rechnung schreibt das Gesetz hier in der Regel nicht vor, weil die inländische Pflicht voraussetzt, dass beide Unternehmen im Inland ansässig sind (§ 14 Abs. 2 Satz 2 Nr. 1 UStG). Stellst du trotzdem eine E-Rechnung aus, fehlt auch dort ein eigenes Feld für diese Merkmale.
VINvoice sieht für diesen Fall die Zeile „Neues Fahrzeug (USt)“ vor, dazu Leistung oder Hubraum sowie den Kilometerstand oder die erste Inbetriebnahme. Die erste Inbetriebnahme ist dort ein eigenes Merkmal neben der Erstzulassung. Auch das Gesetz spricht von der ersten Inbetriebnahme, nicht von der Erstzulassung. Beide Daten können auseinanderfallen, etwa wenn ein Fahrzeug vor der Zulassung genutzt wurde. Ob die Erstzulassung in deinem Fall als Angabe zur ersten Inbetriebnahme genügt, klärst du mit deiner Steuerberatung.
Autaxo schreibt die Zeilen „Neues Fahrzeug (USt)“ und „Erste Inbetriebnahme“ heute nicht. Verkaufst du ein neues Fahrzeug an ein Unternehmen mit USt-IdNr. in einem anderen EU-Staat, enthalten die Zeilen dazu nur die Erstzulassung und den Kilometerstand, jeweils nur, wenn sie am Fahrzeug erfasst sind. Die Leistung steht, wenn erfasst, nur im Positionstext.
Was kannst du jetzt tun?
Frag deine Geschäftspartner nach E-Rechnungen und der FIN, pflege deine Fahrzeugdaten und kläre Sonderfälle mit deiner Steuerberatung.
- Eigene Pflicht klären: Prüfe mit deiner Steuerberatung, ob dein Gesamtumsatz 2026 über 800.000 Euro liegt und du deshalb schon für Umsätze ab 2027 E-Rechnungen ausstellen musst.
- Partner fragen: Kläre mit Händlern, Werkstätten, Aufbereitern und Transportunternehmen, ab wann sie dir E-Rechnungen schicken.
- FIN einfordern: Bitte sie um die FIN in jeder Rechnung zu einem Fahrzeug, am besten nach VINvoice.
- Fahrzeugdaten pflegen: Erfasse FIN, Erstzulassung, Zustand und Kilometerstand vollständig. Autaxo ordnet nur bei exakt passender FIN automatisch zu. Erstzulassung, Zustand und Kilometerstand stehen nur dann in den Zeilen deiner Verkaufsrechnungen, wenn sie erfasst sind.
- Fahrzeug verknüpfen: Verknüpfe es bei Werkstatt-, Kosten- und Provisionsrechnungen, die du ausstellst, schon im Entwurf unter „Kostenaufteilung“, damit die FIN in der E-Rechnung steht.
- Neufahrzeuge ins EU-Ausland abstimmen: Kläre mit deiner Steuerberatung, wie du die Merkmale nach § 1b UStG angibst, vor allem die erste Inbetriebnahme.
- Datei prüfen: Das E-Rechnungs-Prüftool prüft XRechnung und ZUGFeRD technisch, die Fahrzeugzeilen aber nicht gesondert.
Wie ist der Stand der Initiative?
VINvoice ist Stand 3. November 2026 ein Entwurf zur Kommentierung; Version 1.0 steht noch aus.
- Änderungen: Bis Version 1.0 können sich Schlüssel, Bezeichnungen und Werte noch ändern. Autaxo arbeitet mit dem Stand vom 24. Oktober 2026 und muss die Umsetzung mit Version 1.0 nachziehen. Diesen Beitrag aktualisieren wir zur Version 1.0.
- Mitreden: Kommentare und Vorschläge sind erwünscht, gerade aus der Beratungspraxis zu den vorläufigen steuerlichen Kodierungen. Neue Merkmale und Korrekturen laufen über das öffentliche GitHub-Repository; auf jeder Begriffsseite im Vokabular kannst du über einen Link direkt eine Änderung vorschlagen. Den Ablauf beschreibt die Governance-Seite.
- Lizenzen: Spezifikationstext CC BY 4.0, Registry-Daten CC0 1.0, Code wie der Referenz-Checker Apache 2.0. Gebühren für Mitgliedschaft, Lizenz oder Zertifizierung fallen nicht an.
- Neutralität: Die Autaxo GmbH fördert VINvoice, hat laut Neutralitätscharta aber höchstens einen Sitz im Editorenkreis und kein Vetorecht. Innerhalb von zwölf Monaten nach Version 1.0 sollen Repository, Domain und Name an einen neutralen Träger gehen.
- Mustangproject: Das Open-Source-Projekt Mustangproject, eine Java-Bibliothek für ZUGFeRD, Factur-X und XRechnung, verlinkt VINvoice auf seiner ZUGFeRD-Seite unter den Branchenempfehlungen. Das ist ein Verweis, keine Aussage über eine Unterstützung in der Bibliothek.
Kontakt zu VINvoice: Für alle Fragen und Anfragen zu VINvoice ist Leonard Niehaus, Mitgründer und CTO von Autaxo, dein Ansprechpartner: Leonard@autaxo.de.
Weiterführende Artikel
- E-Rechnung im Autohandel: Pflichten, ZUGFeRD und DATEV
- Innergemeinschaftliche Lieferung im Kfz-Handel: Steuer, Nachweise und ZM
- Differenzbesteuerung im Autohandel (§ 25a UStG)
- Typische Umsatzsteuerfehler im Gebrauchtwagenhandel
- GoBD im Autohaus: Was Finanzämter wirklich prüfen
Quellen und Zitiervorschlag
- VINvoice: Startseite, Spezifikation, Vokabular, Beispiele und Testrechnungen, Governance und Lizenzen, GitHub-Repository. Abgerufen am 3. November 2026.
- Gesetze: § 1b UStG, § 14 UStG, § 14a UStG und § 27 UStG.
- Mustangproject: ZUGFeRD-Seite, Abschnitt „Branchenempfehlungen“. Abgerufen am 3. November 2026.
- Weiterführend: BMF: Fragen und Antworten zur E-Rechnung.
Zitiervorschlag: Niehaus, Leonard; Goßen, Julian Alessio: Fahrzeugdaten in der E-Rechnung: Was sich ab 2027 ändert und was VINvoice vorschlägt. Autaxo GmbH, 2026. https://autaxo.de/blog/fahrzeugdaten-e-rechnung-vinvoice/
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine steuerliche Beratung im Einzelfall.
Leonard Niehaus
Co-Founder & CTO
Leonard Niehaus ist Mitgründer und CTO von Autaxo. Er verantwortet die technische Umsetzung mit den Schwerpunkten Softwarearchitektur, Cloud-Infrastruktur, Skalierung und Security by Design. Für Anfragen zur offenen Konvention VINvoice ist er der Ansprechpartner bei Autaxo.
Leonard ist Mitgründer und CTO von Autaxo. Autaxo gibt diesen Blog heraus, bietet Software für den Fahrzeughandel an und fördert die offene Initiative VINvoice.
Julian Alessio Goßen
Bachelor of Taxation · Founder & CEO
Julian Alessio Goßen sammelte von 2017 bis 2019 erste Erfahrungen in der Softwarebranche im DACH-Raum. Heute verbindet er steuerliche Praxis mit der Entwicklung von Autaxo. Sein Schwerpunkt sind die steuerliche Logik und nachvollziehbare Prozesse im Kfz-Handel, insbesondere §25a UStG, EU-/Export-Fälle und GoBD.
Julian ist Mitgründer und Geschäftsführer von Autaxo. Autaxo gibt diesen Blog heraus und bietet selbst Software für den Fahrzeughandel an.